
Recensione di Klarna: Soldi più smart
 Analisi di GetAllApps
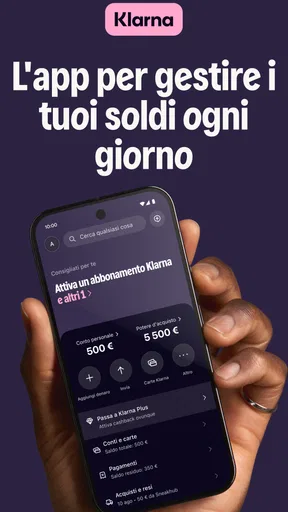
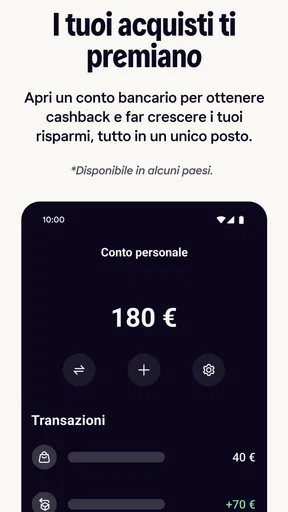
La mia impressione è che Klarna funzioni meglio quando la si considera un piccolo centro di controllo per gli acquisti, non una soluzione magica per spendere meno. Nell’app posso tenere insieme pagamenti, carte fedeltà e opportunità di cashback, così da ritrovare alcune informazioni senza passare continuamente da un servizio all’altro. È una comodità concreta, soprattutto se acquisto spesso online; richiede però un minimo di attenzione per non confondere la facilità di pagamento con una maggiore disponibilità di denaro.
Un’app finanziaria utile soprattutto nel momento dell’acquisto
Klarna è un’app gratuita di finanza sviluppata da Klarna Bank AB (publ). Il suo taglio è pratico: oltre a gestire il denaro, mette in primo piano strumenti collegati allo shopping e presenta la Carta Klarna. Non la sceglierei come prima opzione per chi cerca soltanto un’app essenziale per controllare il conto o registrare le spese: il suo valore emerge piuttosto quando si vuole organizzare il percorso che va dalla scelta di un prodotto al pagamento.
La differenza rispetto a una comune app bancaria è proprio questa vicinanza agli acquisti. Un’app tradizionale tende a mostrarmi movimenti e saldo; Klarna prova invece a raccogliere anche elementi utili prima o durante la spesa, come le carte fedeltà e il cashback. Rispetto a un’app dedicata esclusivamente ai coupon, offre un contesto finanziario più ampio. In cambio, chi vuole una schermata sobria e senza funzioni legate allo shopping potrebbe preferire strumenti più specializzati.
La userei come complemento, non come sostituto automatico della banca o di un sistema personale per fare il bilancio mensile. Avere più attività in un’unica app può ridurre la dispersione, ma non significa necessariamente avere una visione completa di tutte le proprie finanze. Per le decisioni importanti continuerei a controllare i conti e gli addebiti nei servizi in cui sono effettivamente gestiti.
La praticità sta nel collegare piccoli gesti quotidiani
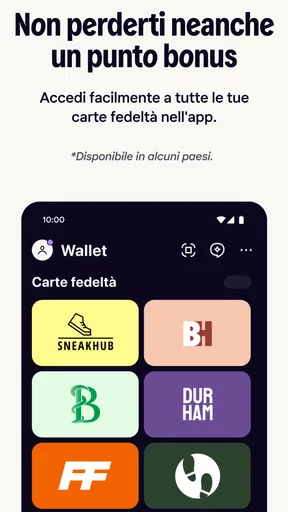
Il vantaggio più convincente non è una singola funzione spettacolare, ma il fatto di poter accedere a strumenti diversi mentre si sta già pensando a un acquisto. Se sto preparando una spesa, ritrovare una carta fedeltà senza cercarla in una seconda app può rendere il passaggio alla cassa meno macchinoso. Anche il cashback può essere interessante per chi confronta le occasioni prima di comprare, purché lo consideri un eventuale vantaggio e non una ragione sufficiente per acquistare qualcosa di superfluo.
Un esempio realistico: prima di ordinare un articolo che mi serve, controllo la proposta disponibile nell’app, recupero la tessera del negozio se la uso e valuto se l’opzione di cashback abbia senso rispetto al prezzo e alle mie abitudini. Il punto importante è l’ordine delle decisioni: prima stabilisco se l’acquisto è opportuno, poi considero gli strumenti di pagamento o il possibile ritorno. Così la comodità resta al servizio del budget, invece di spingermi a spendere per inseguire un beneficio.
Un altro uso sensato è mettere ordine tra le carte fedeltà che consulto davvero. Tenerle raccolte può essere pratico per chi frequenta regolarmente gli stessi negozi; non risolve però il problema delle tessere dimenticate o dei programmi che non si usano più. Io partirei inserendo quelle che servono nelle commissioni abituali e lascerei fuori il resto. Una raccolta più selettiva è più facile da consultare di un archivio pieno di opzioni irrilevanti.
Cashback e pagamenti meritano un controllo attento
Il cashback va interpretato con buon senso. Prima di contare su un ritorno, leggerei nell’app le condizioni mostrate per la specifica opportunità e confronterei il costo finale con quello che avrei pagato altrove. La presenza di un incentivo non garantisce che l’offerta sia la migliore per ogni acquisto, né trasforma un prodotto non necessario in un buon affare. Per chi fa confronti con calma, può essere un elemento aggiuntivo; per chi compra d’impulso, rischia di diventare una giustificazione.
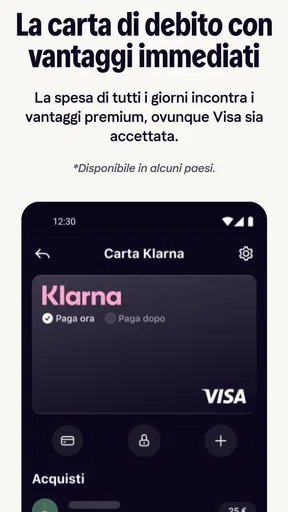
La Carta Klarna amplia l’interesse dell’app per chi vuole considerare un altro strumento di pagamento, ma la valuterei separatamente dalla comodità delle altre funzioni. Prima di usarla, controllerei nell’app le condizioni applicabili e il modo in cui il pagamento si inserisce nella mia gestione quotidiana. Non darei per scontato che ogni modalità sia adatta a ogni persona o acquisto. Se preferisco pagare solo con strumenti che già conosco e tengo sotto controllo, posso continuare a usare Klarna per le altre funzioni senza fare della carta il motivo principale per installarla.
Qui c’è una debolezza concreta: più un’app avvicina l’utente alle offerte e alle modalità di pagamento, più diventa facile perdere di vista la spesa complessiva. La velocità è utile, ma può ridurre il tempo dedicato a chiedersi se un acquisto rientri davvero nel budget. Io mi darei una regola semplice: verificare il totale e la modalità scelta prima di confermare, senza affidarmi alla sensazione che un pagamento più comodo sia anche meno impegnativo.
Quanto è adatta a chi vuole un unico punto d’accesso
Klarna può piacere a chi compra online con una certa frequenza, usa programmi fedeltà e apprezza l’idea di trovare funzioni legate alla spesa nello stesso posto. È meno convincente per chi cerca soprattutto un’app per pianificare un bilancio dettagliato, categorizzare ogni uscita o controllare con la massima precisione tutti i propri conti. In quel caso sceglierei uno strumento costruito specificamente per il monitoraggio finanziario, mantenendo Klarna come supporto agli acquisti se le sue funzioni mi sono utili.
Anche chi vuole evitare stimoli commerciali potrebbe trovarsi meglio con una banca digitale essenziale o con un’app di carte fedeltà separata. La scelta dipende da cosa si vuole semplificare: Klarna riduce il numero di passaggi per alcune attività legate allo shopping, mentre una soluzione più semplice può ridurre le distrazioni. Non cercherei di farle fare tutto; la userei solo per il ruolo che svolge meglio nella mia routine.
L’app è indicata per un pubblico ampio: il contenuto è classificato PEGI 3. Questo dato riguarda l’idoneità anagrafica indicata per l’app, non significa che le decisioni finanziarie siano prive di responsabilità. Se la usa una persona giovane, la priorità dovrebbe restare capire bene come funzionano gli acquisti e i pagamenti, con la supervisione appropriata alla situazione.
La diffusione è notevole: Klarna supera i 50 milioni di installazioni e raccoglie una valutazione media di 4,4, basata su circa 2,1 milioni di giudizi. Sono segnali di ampia adozione, non una garanzia che ogni funzione sia adatta alle mie esigenze. Le circa 19 mila recensioni possono offrire ulteriori impressioni d’uso, ma per decidere controllerei soprattutto se gli strumenti disponibili corrispondono alle mie abitudini e leggerei con attenzione le condizioni prima di effettuare un pagamento.
Prima di installarla, cosa conviene valutare
L’app è gratuita e la sua versione attuale è 26.42.284; è stata pubblicata il 27 agosto 2020 ed è compatibile con iOS 9 o versioni successive. Se il dispositivo soddisfa questo requisito, la scelta pratica è capire quale problema si vuole risolvere: raccogliere tessere, valutare il cashback o avere accesso a strumenti di pagamento collegati agli acquisti. Se nessuno di questi casi fa parte della mia routine, installarla solo perché è conosciuta probabilmente non aggiunge molto.
Per iniziare senza complicarsi la vita, io esplorerei prima le funzioni che non cambiano il modo in cui pago: organizzerei le carte fedeltà che uso davvero e controllerei con calma come vengono presentate le opportunità di cashback. Solo dopo valuterei eventuali strumenti di pagamento. Questo approccio permette di capire se l’app è comoda senza trasformare la prima esplorazione in una decisione immediata di spesa.
Terrei inoltre una distinzione chiara tra l’utilità dell’interfaccia e il controllo delle finanze personali. Un’app può rendere più rapido trovare una carta o confrontare una proposta, ma il budget resta responsabilità mia. Se voglio sapere quanto spendo nel mese, continuerei a verificare le uscite nei miei strumenti finanziari abituali e non userei la facilità di accesso come sostituto di un controllo periodico.
Il mio verdetto: pratica, se lo shopping è il suo terreno
Consiglierei Klarna a chi desidera riunire strumenti legati agli acquisti e sa mantenere sotto controllo le proprie decisioni di spesa. La combinazione di gestione del denaro, carte fedeltà, cashback e accesso alla Carta Klarna offre più utilità di una semplice raccolta di coupon, soprattutto per chi compra spesso e vuole ridurre i passaggi tra app.
La eviterei come strumento principale per chi cerca un’app neutrale di pianificazione finanziaria o preferisce tenere pagamenti e shopping ben separati. La sua comodità è reale, ma va usata con attenzione: il cashback non dovrebbe decidere cosa comprare e una modalità di pagamento agevole non rende automaticamente sostenibile una spesa. Per me, questo è il criterio che distingue un uso utile da uno poco consapevole.
In sintesi, la vedo come un assistente per la routine degli acquisti, non come una risposta universale alla gestione del denaro. Se le tessere e le opportunità di cashback sono già parte delle mie abitudini, può rendere alcuni passaggi più semplici. Se voglio soltanto tenere sotto controllo il budget, sceglierei prima un’app finanziaria più focalizzata su quel compito e userei Klarna soltanto quando le sue funzioni specifiche mi servono davvero.
Pro e contro
Pro
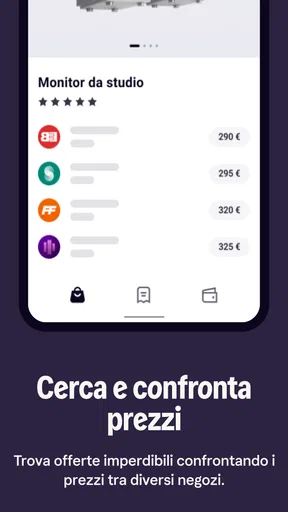
- Permette di confrontare i prezzi di diversi negozi in un unico posto.
- Gli avvisi sui ribassi aiutano a seguire i prodotti preferiti.
- La ricerca visiva facilita la scoperta di articoli simili.
- La cronologia degli acquisti rende più semplice monitorare gli ordini.
- Il programma di protezione degli acquisti può offrire supporto in caso di problemi.
Contro
- Le opzioni di pagamento disponibili variano in base al negozio e al paese.
- Il pagamento a rate può incentivare spese superiori al proprio budget.
- Non tutti i negozi mostrati offrono la stessa esperienza di acquisto.
- Per usare alcune funzioni finanziarie potrebbe essere richiesta una verifica personale.
- Le notifiche promozionali possono risultare frequenti se non vengono configurate.


